跟着2025年上市房企年报季驱散,南边产业智库认真发布“2025年(全年)中国上市房企健康指数”,对包括中海、华润置地、越秀地产、龙湖等在内的30家典型企业进行全面评估。与往期的60家、50家样本比拟,样本量的“瘦身”本人即是行业深度调遣最直不雅的注脚——在市集出清与退市大潮中,商议焦点正精确锚定仍具代表性与生活能力的“中枢玩家”。 初步扫描久了,健康指数得分呈现“少而精”特征,分化态势极其显著。据南边产业智库数据,除合生创展未发家报外,29家已发布财报的样本企业健康指数均值为71.9分,其中

跟着2025年上市房企年报季驱散,南边产业智库认真发布“2025年(全年)中国上市房企健康指数”,对包括中海、华润置地、越秀地产、龙湖等在内的30家典型企业进行全面评估。与往期的60家、50家样本比拟,样本量的“瘦身”本人即是行业深度调遣最直不雅的注脚——在市集出清与退市大潮中,商议焦点正精确锚定仍具代表性与生活能力的“中枢玩家”。
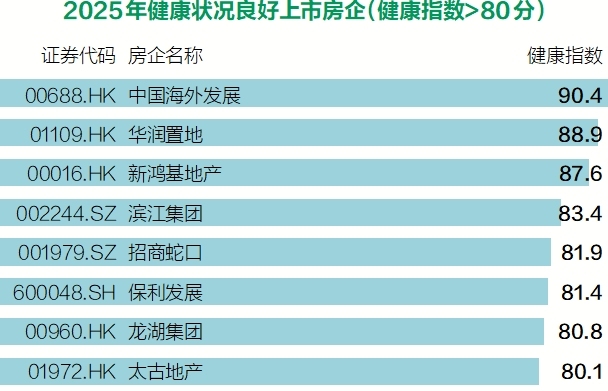
初步扫描久了,健康指数得分呈现“少而精”特征,分化态势极其显著。据南边产业智库数据,除合生创展未发家报外,29家已发布财报的样本企业健康指数均值为71.9分,其中8家朝上80分,17家为60-80分,低于60分的有4家。这张荒谬的“体检表”背后,是房地产存量竞争新期间下,企业从追求限制决骤转向锤真金不怕火筹画耐力、从成本运行转向高质地内生增长的根人道变迁。
 8个优等生引颈行业进化
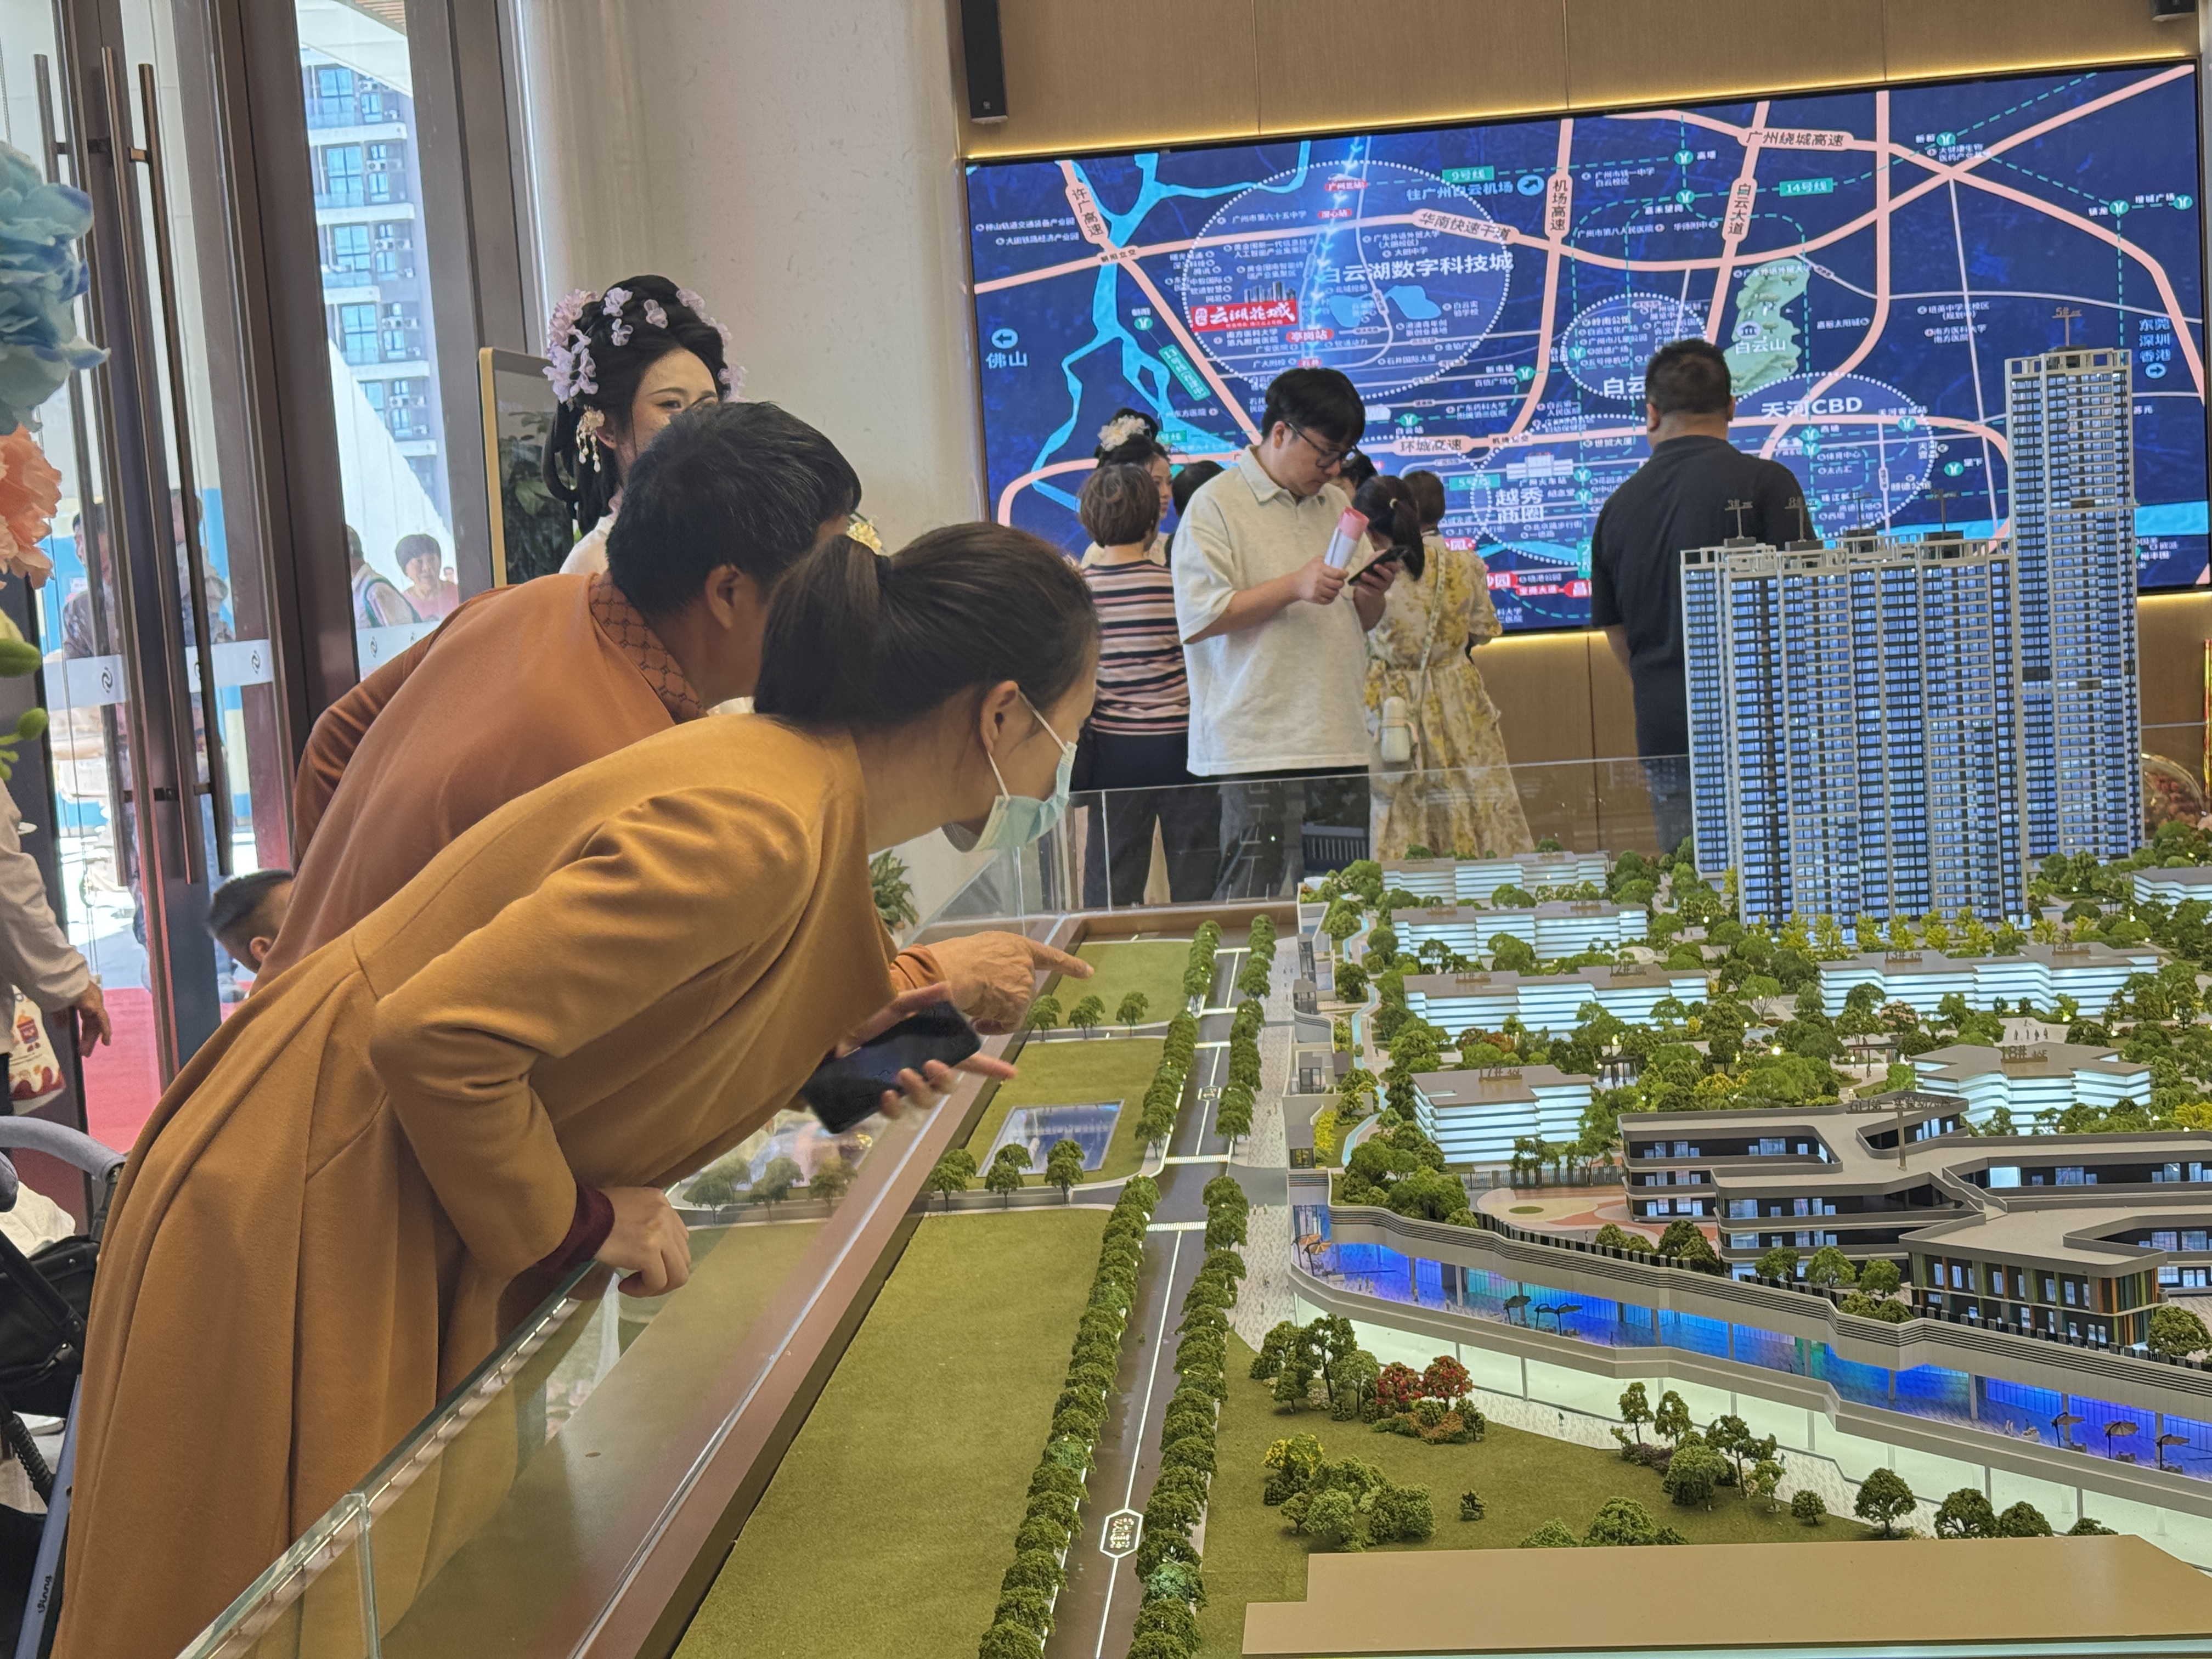
这次样本精简至30家典型上市房企,不仅是统计口径变化,更是行业践诺的映射。曩昔一年,房企退市潮与业务停滞并存,行业加速“瘦身健体”。本次样本优化,本体上将聚光灯瞄准那些仍在市集一线格杀、运营格式具有代表性的幸存者与转型者。
从健康指数看,优质企业的中枢圈层效应突显,呈现硬汉恒强的马太效应。健康指数朝上80分、处于“健康景象致密”区间的房企仅有8家,占比不到三成。这些行业金字塔尖的“优等生”是:中国外洋发展、华润置地、新鸿基地产、滨江集团、招商蛇口、保利发展、龙湖集团以及太古地产。它们或为财务相当庄重、现款流充沛的央企龙头,或为主打中枢城市高端改善、居品力溢价的区域深耕龙头,或是交易运营功底深厚、具备穿越周期能力的港资或民营房企。
市集分化之剧烈,已非归并维度上的竞争。这种分化也催生了新的转型旅途,“多元化”与“专科化”并行不悖。以销定投、聚焦好屋子、深耕城市更新是主流投资策略,代建、物业等轻资产业务更成为2025年房企财报中的高频亮点。
建发国际、绿城、金茂、越秀地产等17家房企组成健康的第二个圈层,健康指数在60-80分之间,达到基本程序,但在盈利能力、财务健康、营运能力等方面仍有进步空间。举例越秀地产合座庄重,营收在颇具挑战的环境下微增,现款及现款等价物超300亿元,资金足够,欠债率处于合理区间,但旧年归母净利大幅下滑,在行业“微利”期间仍需冲破利润瓶颈。
与之变成显著对比的是健康指数欠安的企业,如绿地、龙光、万科、合景泰富等,广大靠近债务压力、销售受阻或策略迷航的逆境。
从限制幻觉到“真的盈利”的拷问
健康指数详尽近30个财报主张及社会评价、不断景象等得出。透视这一指数,不错看到更为深刻的房企发展变化。2025年,对绝大多数上市房企而言,财报数字已褪去限制光环,回来“真的筹画”的严酷测验。
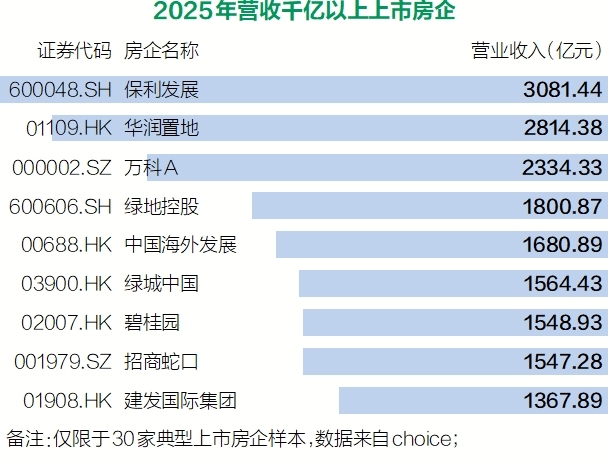
限制天花板明晰可见。据统计,2025年销售额超千亿的房企仅10家傍边。在30家样本中,营业收入冲破千亿的上市房企为9家,其中保利发展以3081亿元居首,华润置地以2814亿元紧随后来,万科以2334亿元位列第三。相干词,万科营收同比下跌31.98%,是千亿阵营中波动最大的个案之一。营收能够杀青增长的仅有10家,包括越秀地产、华润置地、太古地产、滨江集团等。市集蛋糕合座缩小,增长已从行业普涨变为少数正确布局者的赏赐。受益于中枢城市中枢肠段名目入市,滨江集团等深耕特定区域的房企杀青营收增长,考据了当下“聚焦高能级、更安全城市”的紧迫性。
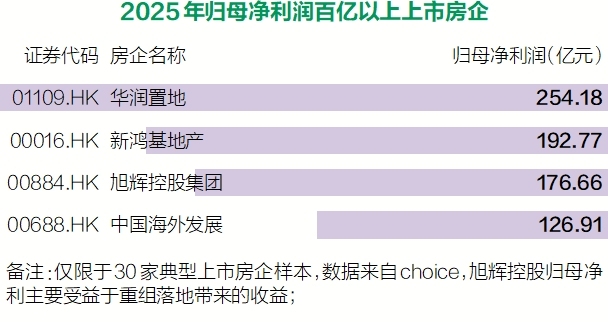
利润报表是最富戏剧性的部分。2025年,近半数样本房企归母净利润增长,但需穿透逍遥。一方面,华润置地、新鸿基地产、中海等录得超百亿的可执续净利润,华润置地以254.2亿元登顶2025年“利润王”。另一方面,个别房企因债务重组得手录得广大“一次性收益”,如旭辉控股集团归母净利润达176.66亿元,但这种纸面金钱并不成真的反应其执续盈利能力。更广大的情况是行业合座仍在亏蚀泥潭中抗争。据中指商议院评释,行业平均亏蚀虽有所收窄,但“增收不增利”压力依然弘大。30家样本企业归母净利润均值为-37.2亿元,亏蚀企业达12家,包括香江控股、雅居乐等。值得堤防的是,还是的“老年老”万科也因资产减值等成分出现巨亏885.6亿元,印证了行业正为曩昔的格式付出代价,“洗大澡”式的财务出清仍在进行。
要是说利润可能被修饰,现款流则是测验企业生命力的铁律。2025年,房地产上市公司现款流显贵分化,径直映射到样本企业的健康度上。筹画算作现款流量净额均值为82.9亿元,但雅居乐、万科等部分企业该项为负,意味着主营业务“造血”机能仍有弘大压力,依赖融资或不断资产保管均衡。信得过的硬汉则展现了苍劲的现款创造能力,保利发展、华润置地、中国外洋发延期末现款执有量均高达千亿,不仅现款流充沛,净欠债率也保执在健康水平,为后续投资和穿越周期储备了足够“弹药”。
资产欠债表的斥地仍在路上。尽管样本企业欠债总数较上年减少10.3%,但“瘦身”远未扫尾。样本房企平均净欠债率高达143.20%,远朝上去监管红线要求。雅居乐、万科、绿地控股、融创等净欠债率仍朝上100%。对很多企业而言,缩短高息有息欠债、优化资产结构的战争刚刚参加深水区,能否在销售回暖与资产变现中“软着陆”,是生活重要。而68.4%的平均资产欠债率以及期末现款短债比朝上1的20家企业,则提示咱们,财务安全旯旮的推广与缩小已将房企阵营明晰远隔。
■行家点评
上海易居房地产商议院副院长严跃进:
短期看,改善房企健康度的重要仍在销售。房企必须全力促销售、保回款,周转存量名目,以最快速率改善现款流。各地也应从需求侧入部下手,率领合理的刚需和改善性住房需求,为新址的良性轮回创造条款。中始终看,行业健康依赖新发展格式的树立,现房销售等矫正要稳步激动。同期,房企应高度怜爱以AI为代表的新技能利用,其在居品想象、成本结果、精确营销乃至资产运营不断上,有望带来前所未有的成果进步和改变能源。
中指院:
现时行业正从增量转向存量市集,“周转存量”是国度层面的紧迫策略标的,也为房企提供了新的发展空间。上市房企必须以“保险筹画安全”与“进步中枢竞争力”为双干线。“保安全”意味着加速风险出清、优化债务结构;“进步能力”则需聚焦主业,在开发业务上追求“拿好地、建好房”,在管职业务上神勇“优名目、强工作”。对依靠现存业务格式难以脱困的企业,毅然进行“业务轻型化”转型,如要点拓展代建等轻资产业务,约略是重塑竞争上风的紧迫旅途。
撰稿:南边+记者 周中雨 冯善书 柴亚娟
出品:南边居品智库开云kaiyun

新闻中心国际企业科技园5780号
www.pmmasky.com


